























El Ayuntamiento de Paterna ha aprobado este martes, en Junta de Gobierno Local, el proyecto de los Presupuestos Municipales para 2027, que superan los 80 millones de euros. Las cuentas, las más elevadas de la historia del municipio, contemplan una inversión récord y mantienen la deuda municipal a cero por cuarto año consecutivo.
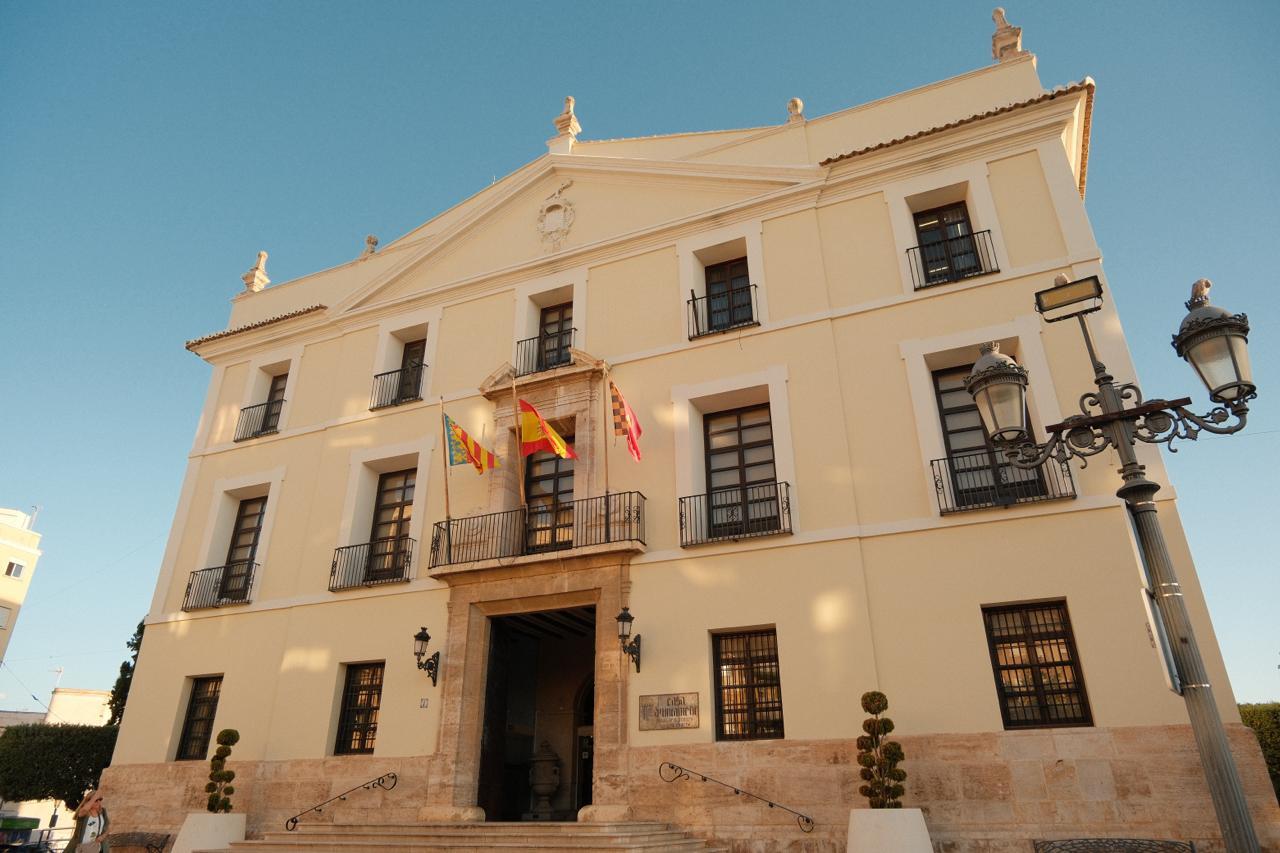
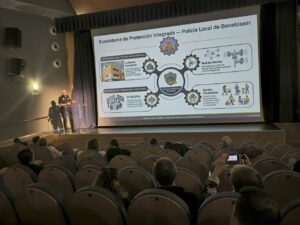
El presupuesto tendrá un marcado carácter social y establece entre sus principales prioridades la limpieza viaria, las ayudas educativas y deportivas destinadas a las familias y el refuerzo de la seguridad ciudadana. También prevé ampliar los recursos municipales para mejorar la prevención y la capacidad de respuesta ante posibles emergencias.
Impuestos congelados y continuidad de las rebajas fiscales
En materia tributaria, el consistorio mantendrá congelados todos los impuestos municipales y conservará las reducciones fiscales aprobadas en los últimos ejercicios. Entre ellas figura la rebaja del 15 % en la tasa de residuos, así como la eliminación de la tarifa medioambiental en el recibo del agua.
El alcalde de Paterna, Juan Antonio Sagredo, ha señalado que la situación económica del Ayuntamiento permite afrontar las necesidades derivadas del crecimiento de la ciudad. En este sentido, ha afirmado que “la eficiencia en la gestión económica y la solidez de las cuentas municipales nos permiten afrontar con garantías las necesidades de una ciudad que sigue creciendo. Con los presupuestos de 2027 reforzaremos los servicios públicos y planificaremos las inversiones que Paterna necesita en los próximos años”.
Sagredo también ha explicado que las nuevas cuentas darán continuidad a las medidas de apoyo a las familias y recogerán actuaciones destinadas a mejorar los servicios y equipamientos municipales. El alcalde ha añadido: “Nuestra prioridad es que el crecimiento de Paterna se traduzca en mejores servicios y equipamientos. Para ello, vamos a dar continuidad a las políticas de apoyo a las familias y a impulsar actuaciones que mejoren el bienestar y la calidad de vida de nuestros vecinos y vecinas”.