
























En muchos pisos de Valencia y de l’Horta la casa ya no es la misma que hace dos años. Hay suelos nuevos, cocinas cambiadas, electrodomésticos recién comprados y muebles que sustituyeron a los que se llevó el agua. La vida ha vuelto a su sitio, pero hay un papel que muchas familias no han vuelto a mirar: la póliza del seguro de hogar.

Revisarla no es una cuestión de desconfianza, sino de sentido común. Si la vivienda ha cambiado, el seguro también debería reflejarlo.
La casa ha cambiado, ¿y la póliza?
Un seguro de hogar distingue entre dos grandes bloques. El continente es la propia vivienda: paredes, suelos, techos e instalaciones fijas. El contenido es lo que hay dentro: muebles, electrodomésticos, ropa y objetos personales.
Tras una reforma, el valor de ambos suele subir. Una cocina nueva, un suelo de mejor calidad o unos electrodomésticos recientes hacen que la vivienda valga más de lo que figuraba en la póliza cuando se contrató.
Cuando el capital asegurado es inferior al valor real, se habla de infraseguro. En ese caso, la ley permite que la indemnización se reduzca en proporción a esa diferencia. Dicho de forma sencilla: si la casa está asegurada por bastante menos de lo que vale, ante un siniestro también se cobra menos de lo esperado.
Qué papel tiene el Consorcio de Compensación de Seguros
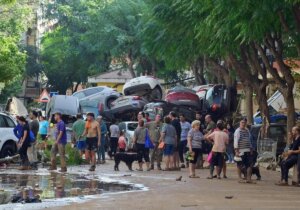
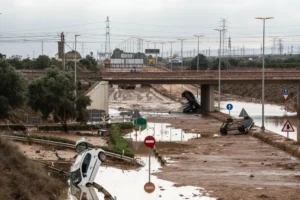
Cuando se produce una inundación extraordinaria, como la de octubre de 2024, los daños no los asume directamente la aseguradora, sino el Consorcio de Compensación de Seguros, un organismo público que cubre los llamados riesgos extraordinarios.
Para que el Consorcio actúe, es necesario tener en vigor un seguro de daños, como el de hogar. Y hay un detalle importante: el Consorcio indemniza tomando como base lo que figura en esa póliza. Si los capitales están desactualizados, esa diferencia también se nota en lo que se recibe.
Por eso, revisar el seguro de hogar no solo afecta a los problemas del día a día, sino también a cómo quedaría protegida la vivienda ante un episodio extraordinario.
Lo que sí depende de tu póliza
No toda el agua que entra en casa es un riesgo extraordinario. Una lluvia fuerte que provoca una filtración por la terraza, una tubería que se rompe o una bajante que se atasca son incidencias que gestiona la propia aseguradora, según lo que recoja cada póliza.
Saber distinguir entre unos daños y otros ayuda a entender a quién hay que dirigirse en cada caso y qué documentación conviene tener preparada.
Plantas bajas, trasteros y garajes
En un edificio de viviendas, el agua no afecta a todos por igual. Los bajos, los trasteros y las plazas de garaje en sótano son los espacios más expuestos cuando la calle se inunda.
Muchas veces se guardan allí bicicletas, herramientas, muebles o recuerdos familiares. Conviene comprobar si esos espacios están incluidos en la póliza, con qué contenido y en qué condiciones, y qué parte corresponde al seguro de la comunidad de propietarios:
– Fotos actualizadas de cada estancia.
– Facturas de la reforma y de los electrodomésticos.
– Copia de la póliza guardada fuera de casa o en la nube.
– Datos del seguro de la comunidad.
Revisar la póliza con calma
Dos años después, muchas viviendas han cambiado tanto que la póliza contratada hace tiempo ya no las describe bien. Revisarla con un mediador de seguros en Valencia permite comprobar si los capitales siguen reflejando lo que hoy vale la vivienda y si el trastero o la plaza de garaje están incluidos.
Compañías con casi 150 años de trayectoria en la Comunitat Valenciana, como Unión Alcoyana, trabajan a través de mediadores que acompañan al cliente en esa revisión y le ayudan a ajustar la póliza a su situación real.
Qué conviene revisar este otoño
La revisión no tiene por qué ser complicada. Basta con dedicar un rato a repasar algunos puntos básicos y anotar las dudas para consultarlas:
– Actualizar continente y contenido tras una reforma.
– Hacer inventario con fotos y guardar las facturas.
– Comprobar si trastero y garaje están incluidos.
– Saber qué cubre el seguro de la comunidad.
– Guardar la póliza en un lugar accesible fuera de casa.
– Revisar el seguro cada año, no solo cuando hay un problema
La reconstrucción ha devuelto la normalidad a muchas casas. Dedicar unos minutos a revisar el seguro es la forma de que esa normalidad también quede protegida.